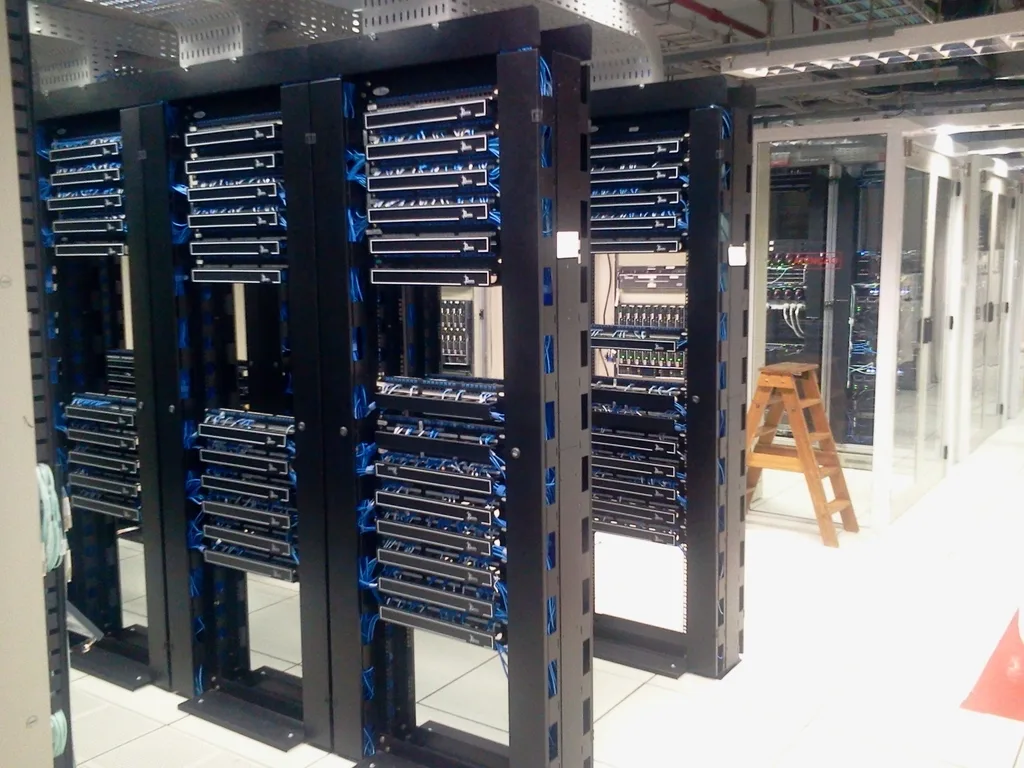
データセンター開発会社のCrusoeは木曜日、39億ドル規模のシリーズFの初回クローズを発表しました。ポストマネー評価額は309億ドルです。Atreides Management、Mubadala Capital、Valor Equity Partnersが共同リードを務め、ラウンドは応募超過となりました。Founders Fund、GIC、Nvidia、カタール投資庁、Radical Ventures、TPGも参加しています。
注目すべきは評価額の上がり方です。Crusoeは昨年10月に100億ドルの評価額で13億7500万ドルを調達しており、10か月で評価額がおよそ3倍になった計算です。このスピードは、同社の実力以上にAI計算資源市場の過熱ぶりを物語っています。
同社によると、契約済みの容量は6ギガワット超、プラットフォーム全体の契約総額は1400億ドルを上回ります。投資家がこの跳ね上がりを受け入れた根拠がここにあります。
要点
- 39億ドルのシリーズFにより、Crusoeの評価額は10か月前の100億ドルから309億ドルへと3倍に上昇しました。
- 調達資金の一部は「Spark」に投じられます。自社工場で製造し、トラックで大規模電源の近くまで運べるモジュール型データセンターの製品ラインです。
- 取締役会には、Cloudflare最高財務責任者のトーマス・ザイフェルト氏、Primary Digital Infrastructure最高投資責任者のビル・スタイン氏、Redwood Materials最高経営責任者のJB・ストラウベル氏が加わりました。
モジュール型が持つ意味
創業8年の同社は、調達資金を既存プロジェクトに投入します。OpenAIが利用するテキサス州アビリーンの大規模拠点もそのひとつです。より目を引くのがSparkです。自社施設で組み立てた小型のモジュール型データセンターをトラックで運び、大規模な電源があればほぼどこにでも接続できる仕組みです。
この方式が魅力的なのは、2つの制約を同時に外せるからです。ひとつは速度です。拠点ごとに大規模な建設要員を集める代わりに、容量を工場で量産すればその工程自体がなくなります。もうひとつは政治的な事情です。巨大なデータセンター団地は進出先の地域から根強い反発を受けてきましたが、小さな単位を分散配置すれば立地の調整はかなり楽になります。設置数が増えても同じように進むかは未知数ですが、少なくともこの戦略は反発を正面から受け止めるのではなく迂回します。
この賭けは、本当のボトルネックがどこへ移ったかも示しています。計算需要を縛っているのはもはやチップの供給ではなく、電力と許認可です。送電網の到着を待つのではなく電気のある場所へ出向く設計は、その現実への直接的な答えです。チェイス・ロックミラー最高経営責任者は、電子からトークンまでの連鎖を自社で押さえると意気込みを語りました。長期のAI顧客を取り込もうとするインフラ事業者の間で定番となった垂直統合の論法です。
3本の収益源、1つのバランスシート
Crusoeは計算資源を3通りの形で販売しています。自前のGPUを持ち込む顧客へのデータセンター区画の賃貸、自社保有GPUの貸し出し、そしてモデルを動かすための推論用容量の販売です。この組み合わせは珍しいも��です。スペースと電力を求めるハイパースケーラーと、ハードウェアには一切関わりたくない顧客の双方に対応でき、特定の階層で価格が崩れても影響が分散します。
顧客にはMeta、Microsoft、Oracleが名を連ねます。TechCrunchが伝えたブルームバーグの報道によれば、Crusoeはクオンツ運用会社Jane StreetにGPUとAIインフラを供給する5年130億ドルのクラウド契約を最近締結しました。金額よりも契約相手のほうが示唆的です。トレーディング会社がこの規模で直接契約を結んだという事実は、需要がおなじみのAI研究機関の外側にまで広がっていることを意味します。
残る論点は上場
Axiosは先月、Crusoeがゴールドマンサックスやモルガンスタンレーを含む投資銀行と会い、株式公開の可能性を話し合ったと報じました。39億ドルの私募ラウンドがその計画を早める理由は特にありません。ただし、市場にタイミングを決められる側から、自分で選べる側に回る余裕は生まれました。
新任の取締役陣は、より大きな会社になる準備と読めます。ザイフェルト氏はCloudflareで培った上場企業の財務を、スタイン氏はデジタルインフラ投資の知見を持ち込みます。テスラの取締役でRedwood Materialsの創業者でもあるストラウベル氏は、両社と以前から縁があります。2021年に個人としてCrusoeに出資し、その後Crusoeがはじめて同社のエネルギー貯蔵事業の顧客となりました。
展望
Crusoeは2018年、捨てられる随伴ガスを燃やして暗号資産を採掘する会社として出発しました。その後、計算需要の高まりを受けてAIインフラへ舵を切っています。この出自は見た目以上に重要です。元の事業は無駄に捨てられていた電力を拾うところから始まっており、Sparkは同じ発想を別の制約に当てはめたものだからです。リスクはバランスシートの重いAIインフラ企業すべてに共通します。これまで上向きにしか進んでこなかった需要曲線を担保に容量を積み増している点です。直近のシグナルは入り混じっており、NvidiaはOpenAI向けデータセンターの保証枠を1200億ドル未満へ縮小しました。はるかに大きな金額からの引き下げです。Crusoeの答えは、容量を動かせる状態に保つことです。
よくある質問
CrusoeのSparkとは何ですか。
Sparkは、Crusoeが自社施設で製造しトラックで輸送するモジュール型データセンターの製品ラインです。現地で建てるのではなく完成品として出荷するため、大規模な建設部隊を編成せずに計算容量を追加でき、主要な電源のすぐ近くに容量を置けます。
Crusoeはどのように収益を上げていますか。
収益源は3つあります。自前のGPUを用意する顧客へのデータセンター区画の賃貸、自社保有GPUの貸し出し、AIモデルを動かす推論計算の販売です。顧客にはMeta、Microsoft、Oracleが含まれ、ブルームバーグはJane Streetとの5年130億ドル契約を報じています。
Crusoeは上場するのですか。
申請書類はまだ提出されていません。Axiosは先月、同社がゴールドマンサックスおよびモルガンスタンレーと公開の可能性を協議したと報じ、新任取締役によって上場企業の財務経験も補強されました。39億ドルの調達��、公開市場から早急に資金を集める必要性は薄れています。