
엔비디아는 270억 달러를 쓰면서 기업결합 신고를 한 건도 하지 않았다. 법무부가 그 이유를 묻는다
반독점 당국이 AI 업계에서 인수를 대체해 온 거래 구조를 처음으로 본격 들여다보기 시작했다. 엔비디아가 법무부로부터 정식 자료 제출 요구를 받았다.
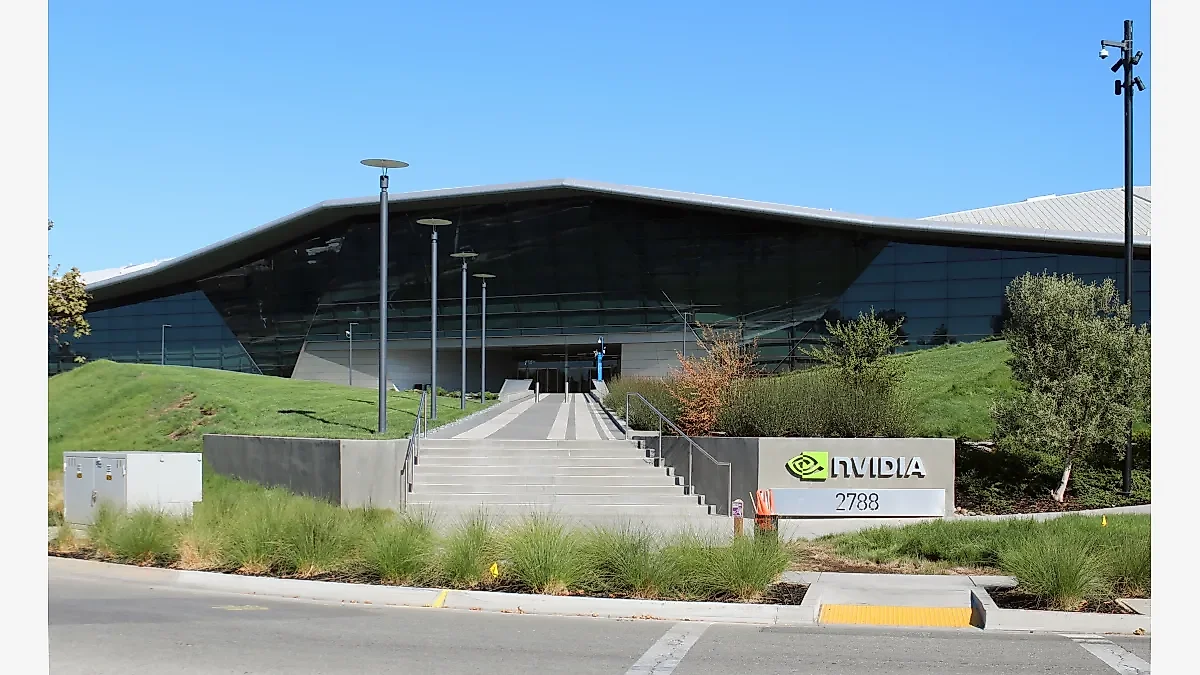
반독점 당국이 AI 업계에서 인수를 대체해 온 거래 구조를 처음으로 본격 들여다보기 시작했다. 엔비디아가 칩 라이선스와 대규모 인력 영입의 대가로 Groq에 지급한 약 200억 달러를 두고 법무부로부터 정식 자료 제출 요구를 받았다. 서류상으로는 아무것도 사들이지 않았기 때문에 이 거래는 기업결합 심사 대상이 된 적이 없다.
핵심 요약
- 엔비디아는 약 9개월 동안 라이선스 겸 인재영입 계약 세 건에 270억 달러 가까이를 투입했다. Groq에 약 200억 달러, Poolside에 70억 달러, Enfabrica에 약 9억 달러다. 이 가운데 기업결합을 신고한 건은 하나도 없다.
- Groq의 기업가치는 69억 달러였다. 엔비디아가 비독점 권리와 창업자·선임 인력을 데려가며 그 세 배가량을 지급하기 불과 몇 달 전이다.
- 하트-스콧-로디노법의 신고 의무는 1억 1950만 달러를 넘는 지분과 자산 이전에 붙는다. 엔지니어와 비독점 라이선스는 그 정의 바깥에 있다.
법률의 빈틈
이번 조사의 핵심은 사실관계가 아니라 정의의 문제다. 하트-스콧-로디노법은 현재 1억 1950만 달러로 설정된 기준을 넘는 거래에 신고와 대기 기간을 강제한다. 웬만한 스타트업 엑시트는 모두 걸릴 만큼 낮은 문턱이다. 그러나 이 법이 겨냥하는 대상은 주식 취득과 자산 이전이며, 고용 제안과 묶인 기술 라이선스는 둘 중 어느 쪽도 아니다.
그래서 법무부가 묻는 것은 엔비디아가 한 일의 진위가 아니다. 실제로 옮겨간 자산이 사람과 지식재산일 때, 1976년에 만들어진 법 조문이 지금 벌어진 일을 여전히 설명할 수 있느냐를 묻고 있다. 조사는 2025년 12월 발표 직후 시작된 것으로 전해졌고, 정식 자료 제출 요구는 뉴욕타임스에 이어 블룸버그 보도로 드러났다. 아직 어떤 결론도 나오지 않았고, 아무 조치 없이 종결될 가능성도 있다.
엔비디아가 가져간 것과 남겨둔 것
Groq는 언어처리장치(LPU)를 만들었다. 범용 GPU의 효율이 가장 떨어지는 저지연 추론 작업에 맞춘 가속기다. 덕분에 Groq는 같은 물건을 더 싸게 파는 회사가 아니라 구조 자체가 다른 대안을 내놓은 몇 안 되는 기업이 됐다. 엔비디아는 이 기술을 비독점으로 라이선스하고 창업자 조너선 로스와 사장 서니 마드라, 선임 엔지니어 상당수를 함께 영입했다. Groq는 사이먼 에드워즈를 새 최고경영자로 맞아 회사로 남았다.
라이선스라는 틀을 어색하게 만드는 대목은 기술이 흡수된 속도다. 발표 석 달 남짓 지난 3월 GPU 콘퍼런스에서 엔비디아는 Groq 설계를 바탕으로 만든 새 추론 프로세서를 시연했다. Groq는 2026년 6월 6억 5000만 달러를 조달했지만, 칩을 만드는 회사가 아니라 GPU 클라우드 용량을 빌려주는 사업자로 돌아섰다. 애초의 경쟁 구도는 그렇게 접혔다.
엔비디아는 해명할 일이 없다는 입장이다. 회사는 이 거래를 두고 미국식 제도가 설계대로 작동한 사례라고 규정했다. 기업가에게 보상이 돌아가고, 혁신이 장려되며, 소비자가 이득을 본다는 것이다.
Hugging Face가 패턴을 드러내는 이유
구조가 의도적으로 선택되고 있다는 가장 강력한 증거는 엔비디아 스스로 신고 여부를 달리해 왔다는 사실이다. 9월 3일 회사는 수백만 개발자가 쓰는 모델 저장소 Hugging Face를 129억 달러에 인수한다고 발표하면서, 이 플랫폼이 AI를 집중시키기보다 분산시킬 것이라는 논리를 앞세워 대서양 양쪽에서 정식 심사를 받았다.
저장소를 살 때는 정식 기업결합 신고를 하고 칩 경쟁사를 데려올 때는 라이선스를 택하는 회사라면, 서류가 만드는 차이를 이미 알고 있다는 뜻이다. Groq 거래 조건 자체보다 이 비대칭이야말로 당국이 법정에 들고 나갈 만한 대목이다.
이런 방식을 쓰는 곳이 엔비디아만은 아니다. 마이크로소프트는 Inflection에, 구글은 Character.AI와 Windsurf에, 메타는 약 140억 달러 규모의 Scale AI 거래에 같은 틀을 적용했다. 엘리자베스 워런과 리처드 블루먼솔 상원의원은 2026년 3월 서한에서 젠슨 황 최고경영자에게 사실상 Groq를 인수한 것이나 다름없으며 규제 당국을 피해 가는 것으로 보인다고 지적했다. 두 사람은 이후 론 와이든 상원의원과 함께 FTC와 법무부에 이 방식을 업계 전반에서 들여다볼 것을 요구했다. Groq 건은 그 모든 것의 시험대 역할을 하고 있다.
앞으로 볼 지점
거래를 되돌릴 가능성은 사실상 없고, 바로 그 점이 이 구조의 매력이다. 누군가 들여다볼 무렵이면 엔지니어는 이미 합류했고 설계는 제품으로 나가고 있어 남는 수단은 과징금이나 행위 조건뿐이다. 어떤 결론보다 중요한 신호는 두 가지다. 하나는 자료 수집 단계에서 민사 제재 절차로 넘어가는지다. 다른 하나는 더 조용하다. 인수 기업들이 라이선스 겸 인력 영입 거래를 자진 신고하기 시작하는지 여부인데, 그렇게 되면 법은 그대로여도 로펌들은 이미 움직였다는 뜻이 된다. Groq가 가하려던 압박은 이제 엔비디아의 가격 정책에서 벗어나려 자체 추론 칩을 설계하는 구매자들이 대신 가하고 있다.
FAQ
역인수(reverse acquihire)란 무엇인가?
대기업이 스타트업의 핵심 기술을 라이선스하고 창업자와 주요 엔지니어를 영입하되, 스타트업은 법적으로 독립을 유지하는 방식이다. 주식이나 자산이 오가지 않기 때문에 경쟁에 미치는 효과가 인수와 비슷해도 기업결합 신고 의무는 대개 붙지 않는다.
규제 당국이 엔비디아와 Groq의 거래를 되돌릴 수 있나?
거의 불가능하다. 인력은 이미 옮겨갔고 라이선스도 이미 작동 중이어서 현실적인 결말은 금전적 제재나 행위 시정 조건이다. 의미는 선례에 있다. 거래 구조만으로 심사를 계속 피할 수 있는지가 걸려 있다.
Groq는 여전히 회사로 존재하나?
그렇다. 사이먼 에드워즈 최고경영자 아래 독립적으로 운영되며 2026년 6월 6억 5000만 달러를 조달했다. 다만 창업자와 선임 인력 상당수가 엔비디아로 옮긴 뒤 사업은 자체 추론 가속기 판매에서 클라우드 용량 제공으로 바뀌었다.
댓글 0
현재 댓글 작성이 비활성화되어 있습니다.